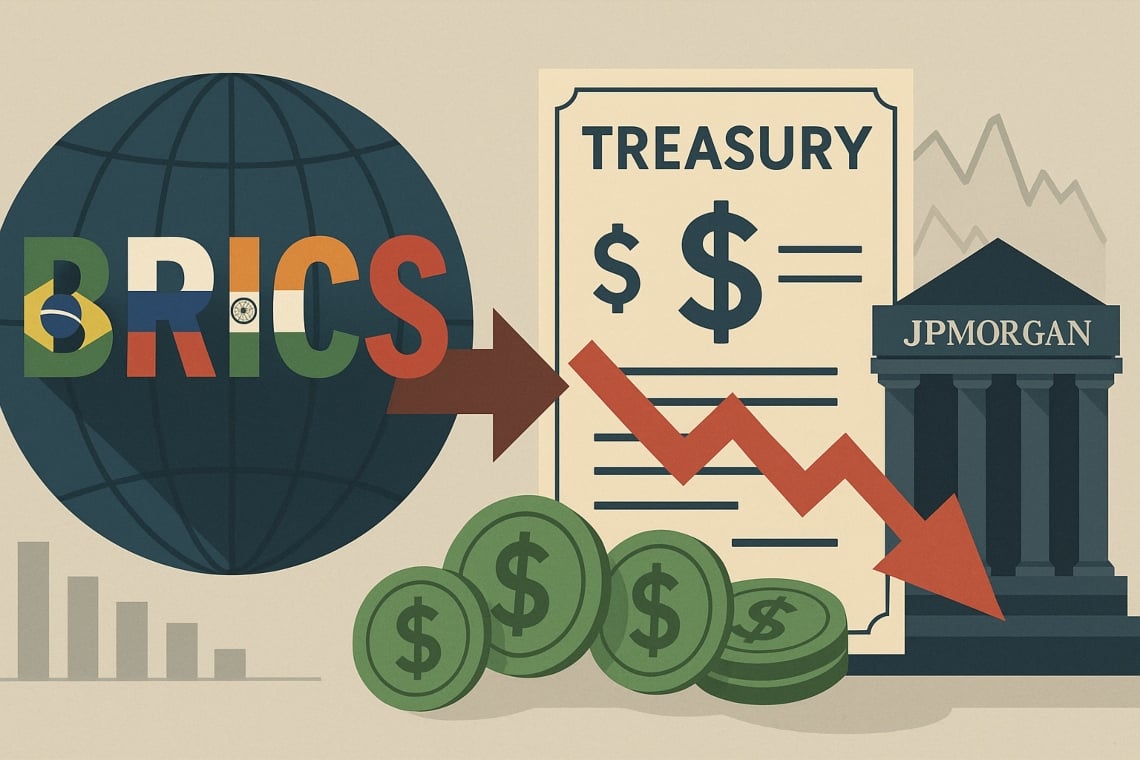
JPMorgan uyarıyor: BRICS ülkelerinin girişimleriyle de desteklenen artan döviz çeşitlendirmesi, ABD Hazine tahvillerine olan yabancı talebi azaltıyor.
Eğer bu eğilim devam ederse, sonuç borçlanma maliyetlerinde bir artış ve tahvil piyasasında daha fazla oynaklık olabilir.
JPMorgan Global Research tarafından toplanan verilere göre, yabancı yatırımcılar tarafından tutulan ABD kamu borcunun payı 2025’in ilk yarısına kadar %30’a doğru düşerken, IMF COFER’in resmi verileriyle yapılan karşılaştırma, küresel rezervlerde doların payının kademeli olarak yeniden düzenlendiğini gösteriyor.
Yatırım yöneticileri ve Avrupa ile Asya merkez bankalarının yetkilileriyle yapılan toplantılarda, analistler alternatif para birimlerinde birikimlerin ve resmi rezerv politikalarındaki değişikliklerin yabancı talebindeki düşüşün büyük bir kısmını açıkladığını gözlemliyorlar.
İçindekiler
JPMorgan Ne Diyor
JPMorgan analizlerine göre, dolarizasyonun azaltılması yavaş ama somut bir şekilde ilerliyor.
Banka, hem küresel döviz rezervlerinde hem de sınır ötesi yükümlülüklerde – yani farklı ülkeler arasındaki döviz borçları – doların payında bir gerileme olduğunu belirtiyor, bu da diğer para birimlerine doğru kademeli bir kaymayı gösteriyor.
Daha fazla bilgi ve veri için JPMorgan Global Research ve JPMorgan Private Bank adreslerini ziyaret edebilirsiniz. Küresel döviz çeşitliliğinin etkisini anlamak için, döviz çeşitliliği ve küresel piyasalar hakkındaki makalemizi de okuyun.
“%30” Açıklaması: Gerçekte Ne Ölçüyor
“%30” referansı, JPMorgan’a göre bugün bu seviyede olduğu tahmin edilen, yabancı yatırımcılar tarafından tutulan ABD müzakere edilebilir kamu borcunun payını ifade etmektedir.
Geçmişte bu oran daha yüksekti; son eğilim, daha fazla yerli öz finansman ve artan küresel para birimi çeşitlendirmesi ile birlikte kademeli bir küçülme göstermektedir. Daha fazla detay JPMorgan Global Research analizlerinde bulunmaktadır.
ABD Borcu İçin Neden Önemlidir
Yabancı talep yavaşlarsa, ABD Hazinesi muhtemelen tahvilleri yerleştirmek için daha yüksek getiriler sunmak zorunda kalacak ve böylece borcun daha yüksek maliyetini kamu hesaplarına aktaracaktır.
Bu bağlamda, yabancı sermaye arzının azalması, daha ağır finansal yükler ve daha dar mali marjlar anlamına gelir ve bu durum harcama ve ekonomik büyüme üzerinde zincirleme etkiler yaratır.
Eylül 2025’te 10 yıllık Hazine tahvilinin getirisi %4–4,5 civarında seyrederek, term premium’un olası bir artışının kamu maliyesi ve kredi maliyeti üzerindeki etkisini artırmaktadır. Treasury’lerin gidişatını ve etkilerini daha fazla incelemek için sitemizdeki Treasury USA bölümünü ziyaret edin.
Bağımsız bağlam: IMF, BIS ve ABD Hazine Bakanlığı ne diyor
- IMF (COFER): Resmi rezervlerde doların payı baskın kalmaya devam ediyor, ancak uzun vadede hafif bir erozyon gösteriyor. Veriler IMF COFER‘de mevcuttur.
- BIS: sınır ötesi piyasalara ilişkin istatistikler, döviz cinsinden yükümlülüklerde artan bir çeşitliliğe işaret ediyor. Kaynak: Bank for International Settlements. Ayrıca BIS’in küresel finansal piyasalardaki rolü hakkındaki makalemizi okuyun.
- Tesoro USA (TIC/SOMA): yabancı sahipler üzerindeki seriler, toplam müzakere edilebilir borç üzerindeki yabancı payının son yıllarda azaldığını gösteriyor. Veriler: U.S. Treasury TIC.
Bu bağımsız kanıtlar, JPMorgan tarafından çizilen uzun vadeli tabloyu desteklerken, faiz oranları, doların gücü ve küresel büyümeyle ilgili döngüsel dinamikleri de yansıtmaktadır.
Tahvil piyasası üzerindeki etkiler: iletim kanalları
- Daha yüksek vadeli prim: Yabancı yatırımcılardan gelen daha az “fiyat duyarsız” talep ile, Hazine bonolarının vadeli primi yükselme eğilimindedir.
- 10-30 yıl vadeli getirilerin artışı: İşletmeler ve aileler için sermaye maliyeti artabilir.
- Daha yüksek volatilite: Hızlı oran hareketleri, hisse senetleri ve kredi üzerinde yayılma etkisi yaratabilir.
Obligasyon piyasasındaki son gelişmeleri ve aileler ile işletmeler için olası etkilerini öğrenmek için Obligasyon Piyasaları bölümümüze göz atın.
Ödemelerde yuan: gerçek önemi ve sınırları
Uluslararası ödemelerde yuan kullanımı, özellikle Asya’da ve enerji zincirleri boyunca artıyor, sınır ötesi işlemler ve operasyonel rezervler için dolar ihtiyacını azaltıyor.
Yine de yapısal sınırlamaların devam ettiğini belirtmek gerekir: sermaye kontrolleri, daha düşük piyasa derinliği ve dolara kıyasla daha sınırlı dönüştürülebilirlik. Bu da kademeli ve doğrusal olmayan bir de-dolarizasyon süreci doğuruyor.
Küresel finansmanda yuanın artan rolünü daha derinlemesine incelemek için, özel makalemize bakın Yuan ve de-dolarizasyon.
Sadece risk değil: hafifletme faktörleri
- Dayanıklı yerel talep: emeklilik fonları, bankalar ve ABD’li yatırımcılar uygun fiyatlarla daha fazla arzı absorbe edebilir.
- Para politikası: QT/QE üzerindeki rota değişiklikleri, Hazine bonolarının likiditesi ve vade primi üzerinde etkili olabilir.
- Derinlik ve hukukun üstünlüğü: ABD piyasası, yatırımcı güvenini artıran yasal altyapılarla desteklenen en likit ve şeffaf piyasa olmaya devam ediyor.
2025 Piyasa Senaryoları
- Temel: Dış talep istikrarlı kalır veya hafifçe düşer; getiriler esas olarak enflasyon ve Hazine’nin net arzı tarafından yönlendirilir.
- Olumsuz: Yabancı akışlarda belirgin bir düşüş ve daha yüksek bir vade primi, uzun vadeli volatiliteyi artırır.
- Benigno: sağlam büyüme ve dezenflasyon, iç tüketimi kolaylaştırarak faiz oranları üzerindeki baskıyı sınırlar.
Tartışılan politikalar: büyüme, verimlilik, sürdürülebilirlik
Piyasa söylentileri, Jamie Dimon gibi isimler dahil, uzun vadeli baskıları hafifletmek için büyüme yanlısı önlemler ve mali disiplinin gerekliliğini vurguladı: üretken yatırımlara teşvikler, israf ve dolandırıcılığın azaltılması, insan sermayesine daha fazla dikkat.
İlginç bir nokta, bu yönergelerin operasyonel bir reçete değil, ilke değeri taşımasıdır.
Piyasa görüşleri ve politika içgörüleri ile ilgili diğer karşılaştırmalar için, Jamie Dimon’un ekonomik stratejileri üzerine makalemize bakın.
Önümüzdeki aylarda izlenecek göstergeler
- Yabancı Hazine Tutma (TIC).
- 10 ve 30 yıllık getiriler ve vadeli prim.
- Resmi dolar rezervleri (IMF COFER) ve BIS tarafından rapor edilen döviz akışlarının bileşimi.
Temel Sözlük
- Riserve valutarie: merkez bankaları tarafından kendi para birimlerini istikrara kavuşturmak ve likidite krizlerini yönetmek için tutulan yabancı para birimindeki varlıklar.
- Sınır ötesi yükümlülükler: farklı ülkelerin tarafları arasında belirli bir para birimi cinsinden yapılan borçlar.
- Spillover: bir piyasa sektöründen diğer finansal segmentlere bulaşma etkileri.
Sonuç
BRICS tarafından yönlendirilen dolarizasyonun azaltılması süreci devam ediyor ve her ne kadar kademeli olsa da, 2025 yılında ABD Hazine bonolarına olan dış talep ve ABD’nin finansman maliyetleri üzerinde etkili olabilir.
JPMorgan’ın analizleri, IMF COFER, BIS ve ABD Hazinesinin resmi verileriyle birlikte, getiriler üzerinde olası dönemsel baskılara işaret ediyor.
Bu baskılar, Amerikan piyasasının derinliği ve yerli yatırımcıların absorbe etme kapasitesi ile hafifletilebilir, ancak nihai yol büyüme, enflasyon ve gelecekteki ekonomik politika seçimlerine bağlı olacaktır.