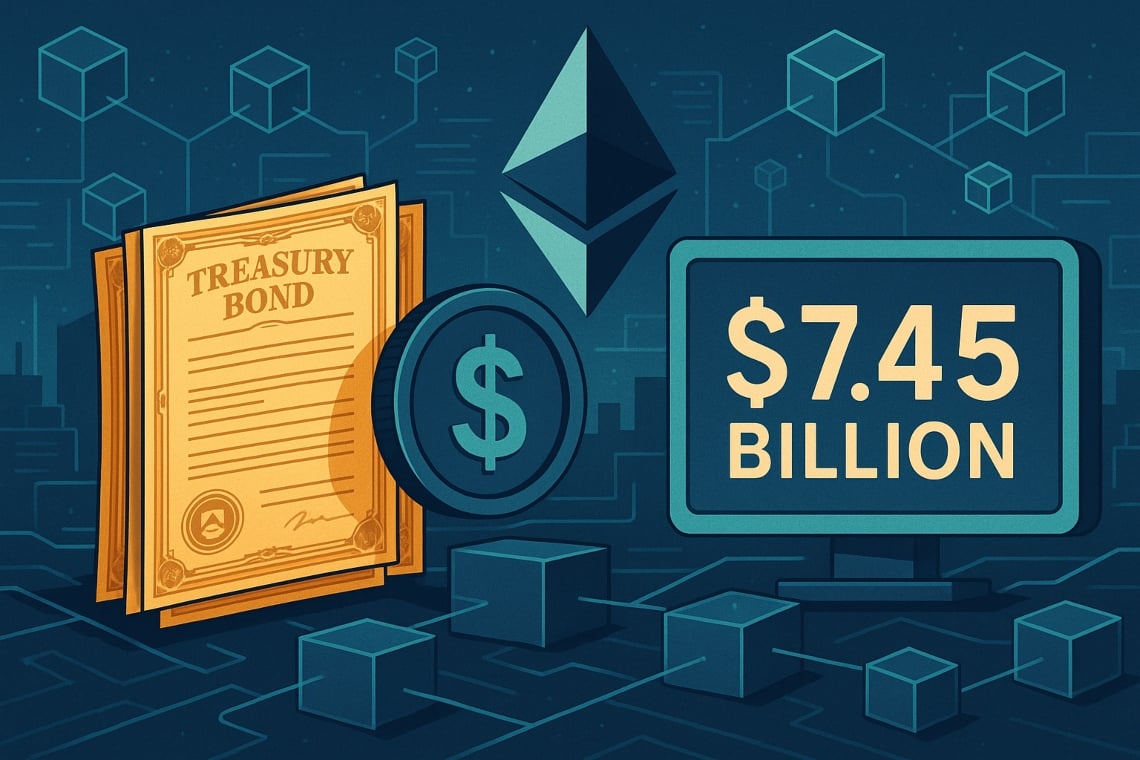
Tokenize Edilmiş ABD Menkul Kıymetleri piyasası, RWA.xyz verilerine göre, geçtiğimiz Temmuz ayında kaydedilen zirveyi (7,42 milyar $) aşarak, on-chain 7,45 milyar $ ile yakın zamanda bir tarihi rekor kırdı. Veriler 12 Eylül 2025’e kadar güncellenmiştir.
Ethereum yaklaşık 5,2 milyar $ (≈%70 toplam) ile bunun büyük bir kısmını elinde bulundurarak, neredeyse anlık mutabakatlar ve 24/7 operasyonlar için referans altyapı rolünü güçlendiriyor.
Faydaların ve risklerin kapsamı, tokenizasyonun piyasalara ve ödeme altyapılarına etkilerini ve fırsatlarını analiz eden 17 Ekim 2024 tarihli Uluslararası Ödemeler Bankası raporunda ortaya çıkan kanıtlarla uyumludur: Uluslararası Ödemeler Bankası (BIS).
Aslında, büyük varlık yöneticileri ve düzenlenmiş çözümler tarafından beslenen büyüme, likiditeyi ve programlanabilirliği genişletiyor; ancak uyum, saklama ve gözetim konularında somut zorluklar devam etmektedir.
RWA piyasası ve on-chain analizleri üzerine araştırma ekibimiz tarafından toplanan verilere göre, Ethereum üzerindeki yoğunlaşma son 12 ayda pekişti ve birincil hacimler kurumsal ürünlerin lansmanıyla ilişkili zirveler gösteriyor.
Sektör analistleri ayrıca kurumsal akışların ek likidite sağlamaya katkıda bulunduğunu, ancak birçok geleneksel kripto ürününe kıyasla daha sıkı due diligence ve raporlama gereksinimleriyle geldiğini gözlemliyor.
İçindekiler
Tokenize Edilmiş ABD Menkul Kıymetleri Nedir
Tokenleştirilmiş ABD tahvilleri, blockchain üzerinde dijital temsiller olarak ABD Hazine Bonoları (T‑Bills, T‑Notes) veya bunları elinde bulunduran fonların hisseleri şeklinde olup, RWA (Gerçek Dünya Varlıkları) kategorisine girer.
Bu bağlamda, parçalanmış ve sürekli olarak alınıp satılabilen araçlar, geleneksel piyasalara kıyasla giriş engellerini düşürür ve takas sürelerini kısaltır.
Nasıl Çalışır
- “Doğrudan” model: token, düzenlemeye tabi bir operatör tarafından emanet olarak tutulan T‑Bills/T‑Notes’un ekonomik mülkiyetini yansıtır.
- “Fondo” modeli: token, Hazine bonoları ve nakit eşdeğerlerine yatırım yapan (genellikle offshore) bir aracın hisselerini temsil eder.
- Altyapı: Ethereum üzerinde standart ERC‑20 veya izinli ağlar ile KYC/AML erişimi (onboarding için operasyonel kılavuzlara bakın), transferler akıllı sözleşmeye entegre kurallarla yönetilir.
- Getiri: altta yatan portföye bağlı olarak on‑chain kredilendirilen faizler (örneğin, rebasing mekanizmaları veya periyodik dağıtımlar aracılığıyla).
Neden Yükseliyorlar: Son Dönem Etkenler
Yüksek reel faiz oranları, piyasa parçalanması ve on‑chain altyapılarının olgunlaşması, bu araçların artan şekilde benimsenmesine katkıda bulunmuştur.
- Küresel erişim: uluslararası yatırımcılar, retail olanlar da dahil, minimum dilimlerde ve dijital onboarding ile maruz kalma elde edebilirler.
- Aracısızlaştırma: Operasyonel sürtünmelerin (belgelendirme, cut-off, T+2) azaltılması, akışları otomatikleştirmek için akıllı sözleşmelerin kullanılması sayesinde.
- Marka etkisi: büyük yöneticiler tarafından piyasaya sürülen ürünler, BlackRock: BUIDL tokeni milyar doları aştı ve Fidelity’den de RWA token geliyor: beklenenler güven ve hacimleri katalize etti.
- Composability: DeFi ile entegrasyon, treasury yönetimi için stablecoin’lerin on‑chain yönetimi ve ödeme altyapıları.
Kullanım Alanları ve Pratik Avantajlar
Blockchain tarafından mümkün kılınan anında mutabakat – veya neredeyse – karşı taraf risklerini azaltır ve emanet sürelerini kısaltır.
Tokenleştirilmiş Hazine bonolarının, on-chain ortamında teminat, nakit yönetimi ve piyasa yapıcılığı stratejilerine doğal bir şekilde entegre olduğunu ve varlıklara programlanabilir bir boyut kazandırdığını belirtmek gerekir.
Başlıca Avantajlar
- Fraksiyonel sahiplik: minimum dilimler ile erişim imkanı (örneğin, USTBL gibi ürünler 1 $’lık biletler sunar).
- Akışların Programlanması: teminatlı kredilerin etkinleştirilmesi, getiri otomasyonu ve atomik takaslar.
- Şeffaflık: emisyonların ve transferlerin on‑chain izlenebilirliği, geleneksel döngülere kıyasla daha sık raporlama.
- 7/24 Operasyon: saat veya zaman dilimi kısıtlamalarının ortadan kaldırılması, kripto akışlarına uyumlu likidite.
Operasyon örneği: işlemden düzenlemeye
- T0, dakika 0: yatırımcı, stablecoin’i ihraççının sözleşmesine gönderir.
- T0, dakika 1‑2: akıllı sözleşme gereksinimleri doğrular (whitelisting) ve tokenleri çıkarır.
- T0, dakika 3: tokenlar transfer edilebilir hale gelir ve DeFi ortamlarında teminat olarak kullanılabilir, geleneksel T+2’yi ortadan kaldırır.
Riskler ve dikkat edilmesi gereken noktalar
Treasury’lerin içsel sağlamlığına rağmen, dikkatli değerlendirme gerektiren teknolojik ve düzenleyici riskler devam etmektedir.
- Düzenleyici belirsizlik: farklı yargı bölgeleri arasında yorum farklılıkları ve SEC gibi otoriteler ve uluslararası kuruluşlar tarafından sürekli izleme.
- Karşı taraf riski: Velayetçiler, fon yöneticileri ve ihraççılar genellikle yasal yapılarda, bazen offshore olarak faaliyet gösterirler.
- Akıllı sözleşme riski: kodda hata, güvenlik açığı ve yönetim veya duraklatma/yükseltme yönetimi ile ilgili kritik sorunlar olasılığı.
- Makro faktörler: faiz kararları, ABD mali politikaları ve getirileri etkileyebilecek dolarizasyonu azaltma eğilimleri.
Piyasalar ve ana aktörler üzerindeki etki
BlackRock, BUIDL fonduyla benimsemesini genişletti, Ethereum üzerinde whitelist’e alınmış cüzdanlara günlük faiz tahakkuk eden bir on-chain likidite fonu, 2,2 milyar $’ı aşan varlıklara ulaştı.
Fidelity, tamamen Treasuries ve nakit likiditeden oluşan bir portföyle kısa süre önce faaliyete geçen FYOXX fonunun performansını kopyalayan FDIT tokenini piyasaya sürdü. Düzenlenmiş borsa cephesinde, Bitfinex Securities yakın zamanda USTBL‘yi listeledi ve 1 $’dan başlayan düşük biletlerle T-Bills’e maruz kalma imkanı sundu.
Anında Mutabakat: Mevcut Durum ve Sınırlamalar
Mevcut durum, halka açık ledger’larda neredeyse anında mutabakatlara izin vermektedir; ancak, süreler ağın doğasına ve ihraççının benimsediği ihraç/geri alım politikalarına bağlı olarak değişir.
Bununla birlikte, onboarding (KYC), fiat ile fon toplama için banka saatleri ve bazı yargı bölgelerindeki uyumluluk kısıtlamaları ile ilgili sınırlamalar devam etmektedir. Sonuç olarak, deneyim geleneksel kanallara göre zaten daha hızlı ve programlanabilir olsa da, değer zinciri henüz tamamen on‑chain değildir.
Görünüm
ABD Tahvillerinin tokenizasyonu, zincir üzerindeki gerçek varlıkların bir direği olarak hızla kendini gösteriyor.
Arz sürekli genişliyor, maliyetler düşüyor ve programlanabilir finans ile entegrasyon hızlanıyor. Sürdürülebilir bir benimseme için, raporlama, saklama, birlikte çalışabilirlik ve ürünlerin sınıflandırılması ve dağıtımı konusunda net yönergeler üzerinde ortak standartlar tanımlamak kritik olacaktır.