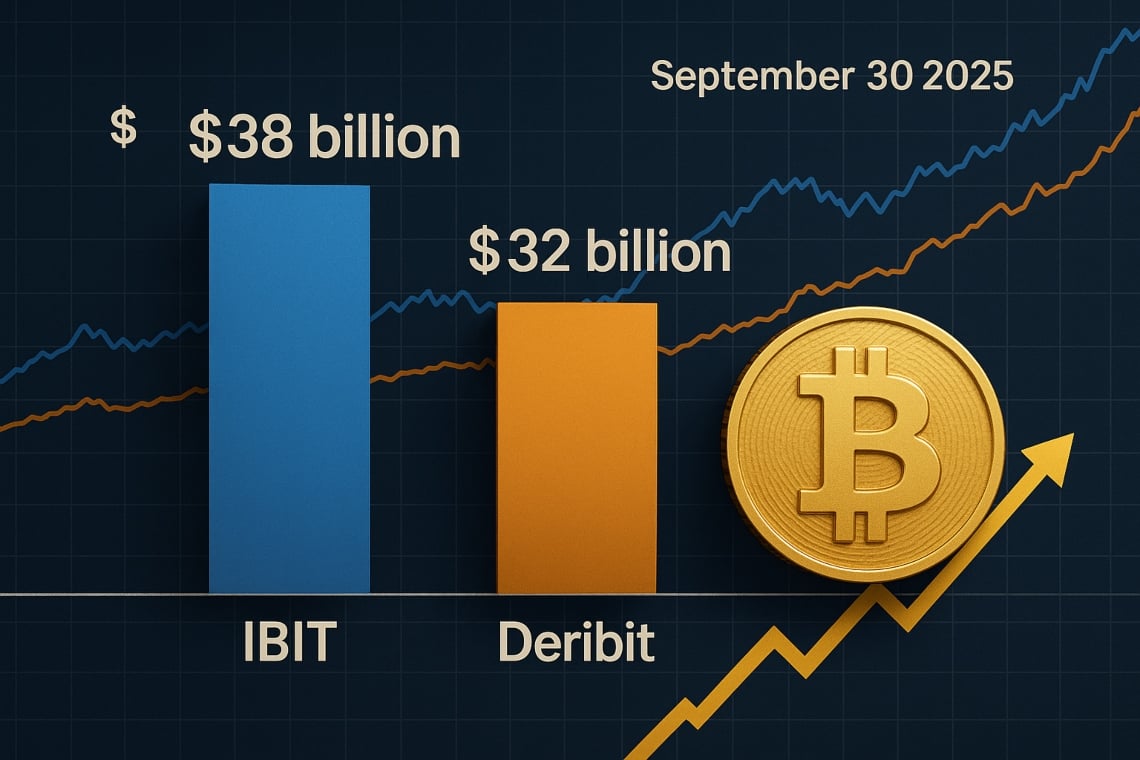
30 Eylül 2025 itibarıyla IBIT ile bağlantılı opsiyonların açık pozisyonu yaklaşık 38 milyar dolara ulaşarak Deribit’in 32 milyar dolarını aştı, CoinGlass ve Skew anlık görüntülerine göre.
Bu bağlamda, bu geçiş, Bitcoin üzerindeki likidite haritasını yeniden kalibre ederek düzenlenmiş piyasalara doğru bir ağırlık merkezi kaymasını işaret ediyor; bu fenomen, spot ETF’lerin lansmanından sonra gözlemlenen kurumsal akışlarla uyumludur.
IBIT (iShares Bitcoin Trust), BlackRock resmi ürün belgelerinde belirtildiği gibi BlackRock tarafından yönetilmektedir ve finansal analistler, açık pozisyondaki artışı düzenlenmiş ve raporlanabilir saklama araçlarına olan daha büyük bir tercihle ilişkilendirmiştir Reuters.
Ekibimiz tarafından toplanan veriler ve bahsedilen snapshot’lar tarafından doğrulanan bilgilere göre, son haftalarda gözlemlenen büyüme, esas olarak likit vadelerdeki hacimlere ve kurumsal hedging işlemlerine dayanmaktadır.
Sektör analistleri, düzenlenmiş platformlara geçişin belirli bilgi asimetrilerini azaltma eğiliminde olduğunu, ancak likidite düğümlerinde yoğunlaşan riski artırdığını gözlemlemektedir.
İçindekiler
Kısaca
- IBIT, yaklaşık $84 milyar değerinde varlığa ve 770.000 BTC’ye sahip olduğu belirtilen Bitcoin spot ETF olarak tanımlanmıştır, ancak bu veriler daha fazla doğrulama gerektirmektedir [doğrulanması gereken veri] BlackRock.
- IBIT’e bağlı opsiyonlar yaklaşık 340.000 BTC açık pozisyona sahiptir; küresel pay IBIT %45, Deribit %41,9 ve CME yaklaşık %6 olarak kaydedilmiştir (30/09/2025 tarihli anlık görüntü).
- Piyasa kaldıraç oranı, %45 olarak tahmin edilmekte ve Checkonchain tarafından belirtilmekte olup, son zamanlardaki en yüksek seviyelere yakın olduğu görülmektedir.
Geçişin rakamları: anlık görüntü
Kripto-yerel platformlar ile düzenlenmiş kanallar arasındaki karşılaştırma yeni bir aşamaya giriyor. Aslında, IBIT üzerindeki opsiyonların büyümesi, özellikle uyumluluk ve saklama konularına dikkat eden kurumsal akışları çekiyor.
Teklifler ve hacimler — son anlık görüntü
- Açık pozisyon IBIT: yaklaşık $38 milyar (anlık görüntü 30/09/2025)
- Açık pozisyon Deribit: yaklaşık $32 milyar (anlık görüntü 30/09/2025)
- Varlık IBIT (spot ETF): yaklaşık $84 milyar [doğrulanması gereken veri]
- IBIT tarafından tutulan BTC: 770.000 [doğrulanması gereken veri]
- IBIT ile bağlantılı OI opsiyonları: yaklaşık 340.000 BTC
BTC opsiyonları piyasa payı
| IBIT (ETF seçenekleri) | 45% |
| Deribit | 41,9% |
| CME | ~6% |
| Diğerleri | ~7% |
Neden önemli: kurumsallar, fiyatlandırma ve likidite
IBIT’in yükselişi, Bitcoin üzerindeki riskin artan bir kısmının düzenleyici denetim altındaki altyapılara kaydığını gösteriyor. Büyük yatırımcılar için bu, hedge işlemleri için daha az sürtünme, daha yönetilebilir marjlar ve raporlamada daha fazla netlik anlamına gelir.
Piyasa için, bu, fiyat oluşumunun daha kesin kurallara dayalı olması anlamına gelirken, birkaç likidite merkezine yeni bağımlılıklar yaratır.
Varlık yöneticileri, saklama ayrımı, bilinen takas ve gereksinimlerde şeffaflık gibi unsurları tercih eder, bu da örtük oynaklık, eğilim ve koruma maliyetlerini etkiler.
Hemen belirtmek gerekir ki, anında etki, en likit vadelerde daha fazla derinlik ve faaliyet zirvelerinde daha dar alış/satış spreadleri şeklindedir.
Artan Riskler: Yoğunlaşma, Kaldıraç ve Korelasyonlar
IBIT ve Deribit birlikte, BTC opsiyonlarındaki küresel açık pozisyonların neredeyse %90’ını temsil ediyor. Bu yoğunlaşma, potansiyel likidite şoklarına ve algoritmik hedge işlemlerinin senkronize davranışlarına maruziyeti artırıyor.
Vadeli işlemler ve spot piyasa arasındaki ilişki, yaklaşık 340.000 BTC’lik “IBIT-linked” opsiyon OI’nin, ETF tarafından tutulan 770.000 BTC ile ilişkili olduğunu ve %45’lik tahmini bir kaldıraç oranını gösterdiğini ortaya koyuyor (bkz. Checkonchain).
Bu durum, özellikle vade sonlarına yakın dönemlerde, ani fiyat hareketlerine karşı oldukça hassas bir ekosistemin ortaya çıktığını gösteriyor.
Hemen İzlenecekler
- Operatörlerin gamma maruziyeti ve “vade sonunda sabitleme” olasılığı.
- ETF, vadeli işlemler ve perpetual arasındaki basis dinamiği.
- CME üzerindeki akışlar ve volatilitenin Deribit’ten düzenlenmiş platformlara olası göçü.
- Opsiyonlardaki açık faiz ile ETF’nin paylarının oluşturulması/geri alınması arasındaki olası uyumsuzluklar.
Deribit, CME ve diğerleri: gelişen bir denge
Deribit, egzotik strike’lar ve detaylı vadeler konusundaki derinliği sayesinde kripto-yerli traderlar arasında cazibesini koruyor.
Deribit topluluğu, belirli volatilite yapılarında fiyat keşfine önemli bir katkı sağlamaya devam ederken, CME gibi kurumsal platformlar BTC opsiyon piyasasında daha sınırlı bir paya (yaklaşık %6) sahip.
Coinbase tarafından Deribit’in 2.9 milyar dolara olası satın alımı gibi bazı olağanüstü işlemler veya satın alımlarla ilgili haberlerin güvenilir birincil kaynaklar tarafından doğrulanmadığını belirtmek önemlidir.
Genel olarak, rekabetçi karşılaştırma daha çok M&A işlemlerinden ziyade likidite, listeleme ve altyapının kalitesi üzerinde oynanır.
Temel Kronoloji
- 2016: Deribit, BTC opsiyonlarında lider olarak kendini kanıtlıyor.
- Kasım 2024: IBIT (ABD) ile ilgili olanlar da dahil olmak üzere spot BTC ETF’leri üzerine opsiyonların başlatılması [doğrulanması gereken veri].
- 30 Eylül 2025: IBIT’in, bağlantılı sözleşmelerdeki açık pozisyonlar açısından Deribit’in üzerinde olduğunu gösteren anlık görüntü.
Terimler ve metodoloji
- IBIT: iShares Bitcoin Trust’a (ABD’de düzenlenmiş piyasalarda listelenen spot Bitcoin ETF’si) atıfta bulunur; boyutu ve tutulan BTC sayısı ile ilgili verilerin daha fazla doğrulanması gerekmektedir [doğrulanması gereken veri].
- Açık pozisyon (OI): Açık ve kapatılmamış türev sözleşmelerin değerini veya miktarını, USD veya BTC cinsinden temsil eder.
- Leva (Checkonchain): sistemdeki net risk pozisyonunu ölçen, open interest ile spot değer/emanetteki varlık arasındaki oran olarak hesaplanan özel bir gösterge.
- “IBIT-linked” Opsiyonlar: IBIT ETF’sine ve ilgili yapılara dayanan, hedging veya arbitraj için kullanılan türevler.
- Pazar payı: her bir platform veya ürüne atfedilen küresel açık pozisyon yüzdesi.
Operasyonel Etkiler
Kurumlar için, IBIT gibi düzenlenmiş bir ETF kullanmak, uyum operasyonlarını kolaylaştırır, marj netleştirmesini basitleştirir ve yetkili bazda hedging yapılmasına olanak tanır.
Perakende ve OTC piyasası için, bu, offshore platformlarına kıyasla daha az aşırı kaldıraçlarla da olsa, daha düzenli bir erişime dönüşebilir.
Sonuç olarak, yön net: daha fazla yönetişim ve şeffaflık, ancak şok durumunda domino etkisi riskinin artması. Bu yapının sürdürülebilirliği, mekanların çeşitlendirilmesine ve piyasa yapıcılığının etkinliğine bağlı olacaktır.