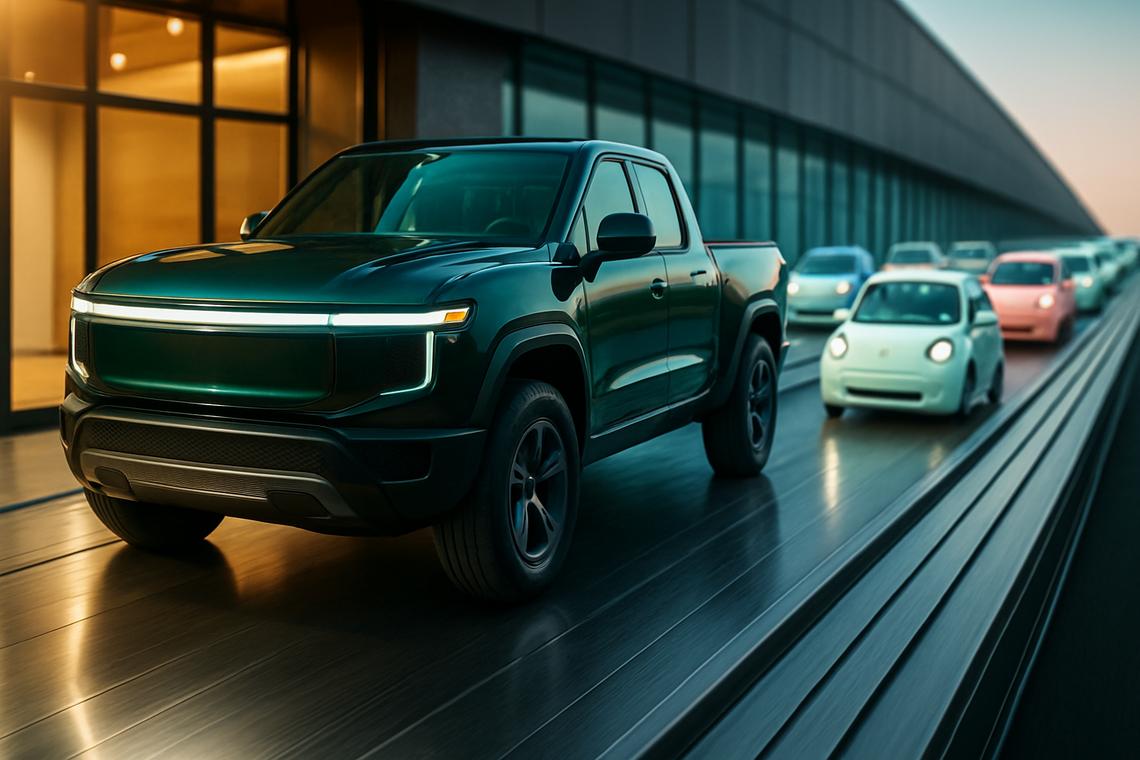
Wall Street, Rivian’ın hisse senedini, elektrikli araç üreticisinin niş lüks tekliflerden bir sonraki platformu etrafında inşa edilen daha geniş bir kitle pazarı stratejisine geçmesiyle yeniden değerlendiriyor.
İçindekiler
Analist yükseltmesi ve artan fiyat hedefi
Rivian, Perşembe günü Baird tarafından derecelendirmesinin Hold’dan Buy’a yükseltilmesi ve fiyat hedefinin $14‘den $25‘e çıkarılmasıyla önemli bir yükseltme aldı. Banka, daha bullish bir duruş için ana katalizör olarak, 2026 ortasında piyasaya sürülmesi planlanan R2 platformunu gösterdi.
Analist, “2026 R2’nin yılıdır” diye yazdı ve yeni araç serisinin şirketin markasını önemli ölçüde güçlendirmesi ve ürün talebini artırması gerektiğini savundu. Ayrıca, notta, lansmanın Rivian’a yatırımcıların yeniden ölçeklenebilir EV hikayeleri aradığı bir dönemde daha net bir büyüme anlatısı sunduğu vurgulandı.
Yükseltmenin ardından, hisseler %3.6 artarak $18.27‘ye yükseldi ve hisse senedi yıl başından bu yana %33 arttı. Bununla birlikte, yeni hedef, Rivian yol haritasını uyguladığı takdirde mevcut seviyelerden daha fazla yükseliş potansiyeli olduğunu ima ediyor.
Premium nişten ana akım segmente
Bugün, Rivian iki üst düzey model satıyor: R1T pickup ve R1S SUV. Her ikisi de $70,000‘in üzerinde fiyat etiketine sahip, bu da adreslenebilir pazarlarını sınırlıyor ve hacimleri kitle pazarı rakiplerine kıyasla nispeten kısıtlı tutuyor.
R2, bu denklemi değiştirmek için tasarlandı. Yaklaşık $45,000 fiyatla, yeni model Toyota RAV4 ve Tesla Model Y gibi popüler araçlarla doğrudan rekabet edecek. Ancak, daha erişilebilir fiyatlandırması, Rivian’ı sadece varlıklı erken benimseyenler yerine en büyük küresel araç segmentini hedeflemeye de konumlandırıyor.
Analistler, bu stratejik aşağı yönlü hareketin 2026‘da %28 veya daha fazla gelir artışını desteklemesini bekliyor. Bu projeksiyonlar gerçekleşirse, bu değişim, Rivian’ın premium bir uzmandan ölçeklenmiş bir EV markasına evriminde kritik bir dönüm noktası olacaktır.
Yazılım, otonomi ve tekrarlayan gelir
Araçların ötesinde, Rivian yazılım ve otonom sürüş teknolojisine, kendi tasarımı özel çipler de dahil olmak üzere, büyük yatırımlar yapıyor. Ayrıca, bu çabalar, hem performansı hem de yeni gelir modellerini destekleyebilecek farklılaştırılmış bir teknoloji yığını inşa etmeyi hedefliyor.
Şirket yakın zamanda Autonomy+ yazılım paketini piyasaya sürdü, bu paket $2,500 peşin veya abonelik bazında aylık $50 maliyetle sunuluyor. Bu tekrarlayan gelir yaklaşımı, Tesla‘nın kendi yazılım özellikleriyle yarattığı modeli yansıtıyor ve daha yüksek marjlı dijital hizmetlere yönelik daha geniş endüstri itişini vurguluyor.
Yatırımcılar için, yazılıma bağlı gelirlerin ortaya çıkışı, araç talebindeki döngüsel dalgalanmalara karşı potansiyel bir tampon sağlar. Bununla birlikte, uzun vadeli benimseme, hem düzenleyici çerçevelere hem de müşterilerin bu otonom ve sürücü destekli yeteneklerin değerini nasıl algıladığına bağlı olacaktır.
Vergi kredisi rüzgarları ve teslimat sıfırlaması
Makroekonomik ve politika değişiklikleri bir risk olmaya devam ediyor. EV üreticileri, federal $7,500 vergi kredisinin Eylül ayında sona ermesinden bu yana daha zorlu bir ortamla karşı karşıya kaldı, bu da Ekim ve Kasım aylarında satışları baskıladı. Sonuç olarak, endüstri talebi döngünün önceki dönemlerine kıyasla soğudu.
Wall Street, Rivian’ın 2026 teslimat tahminlerini 97,000 birimden yaklaşık 66,000 araca düşürerek tepki verdi. Şirket, 2025‘te yaklaşık 43,000 araç teslim etmeyi bekliyor, bu da R2 tanıtımı öncesinde daha ölçülü bir artışı yansıtıyor.
Azalan tahminlere rağmen, birkaç analist R2 ürün döngüsünün nihayetinde vergi kredisi rüzgarlarını dengeleyebileceğini savunuyor. Ancak, isim etrafındaki duyarlılık, birçok büyük sermayeli rakibe göre daha temkinli kalıyor: analistlerin sadece yaklaşık %30‘u Rivian’ı Buy olarak değerlendirirken, S&P 500 hisseleri için bu oran yaklaşık %55 ve ortalama analist fiyat hedefi sadece $16.
Tesla’ya karşı strateji ve değerleme
Rivian’ın Volkswagen ile $5.8 milyar ortaklığı, elektrikli mimarisi ve yazılım yeteneklerinin üçüncü taraf doğrulaması olarak hizmet ediyor. Anlaşma ayrıca, Rivian’ın diğer otomobil üreticilerine teknoloji lisanslayarak saf araç üretiminin ötesinde bir rol oynayabileceğini gösteriyor.
Ek lisans anlaşmaları ortaya çıkarsa, Rivian, araç satışlarının yanında yüksek marjlı gelir akışları ekleyerek bir teknoloji ve platform sağlayıcısına dönüşebilir. Ayrıca, böyle bir değişim, özellikle çeşitlendirilmiş EV ve yazılım rakiplerine kıyasla, yatırımcıların işi nasıl değerlendirdiğini muhtemelen değiştirecektir.
Yaklaşık $22 milyar piyasa değeriyle, Rivian yaklaşık 4x satış çarpanıyla işlem görüyor, Tesla’nın yaklaşık 17x satış çarpanıyla karşılaştırıldığında. Bazıları için, bu değerleme farkı, özellikle Rivian hisse senedi hikayesi bir platform odaklı modele benzemeye başlarsa, yukarı yönlü potansiyel olduğunu gösteriyor.
Kitle pazarı ölçeğine köprü olarak R2
Şirket, R2 platformunu mevcut üretim kapasitesini kullanarak başlatmayı planlıyor, ilk artış için yeni tesisler inşa etmek yerine. Bu yaklaşım, diğer EV üreticilerinin büyük ürün lansmanları sırasında karşılaştığı sermaye yoğun genişlemelerden kaçınmaya yardımcı olmalıdır.
Rivian, üretim mevcut planı takip ederse 2026‘da yaklaşık 66,000 araç teslim etmeyi bekliyor. Ayrıca, yönetim R2’yi, niş lüks konumlandırmadan gerçek bir kitle pazarı rakibine geçişin köprüsü olarak görüyor, daha düşük bir fiyat noktasıyla ancak tanıdık marka tasarım diliyle ana akım alıcıları hedefliyor.
Özetle, Rivian, 2020’lerin ortalarına, doğrulanmış bir teknoloji platformu, derin cepli bir ortak olan Volkswagen ve ufukta önemli bir R2 lansmanı ile giriyor. Şirket, vergi kredisi rüzgarlarını aşabilir, üretimi verimli bir şekilde artırabilir ve yazılım odaklı geliri büyütebilirse, R2 dönemi, küresel EV manzarasındaki rolünü yeniden tanımlayabilir.