Dijital finansın geleceği, giderek daha fazla teknolojik yenilik ve kurumsal sağlamlığı entegre etme yeteneğine bağlı hale geliyor.
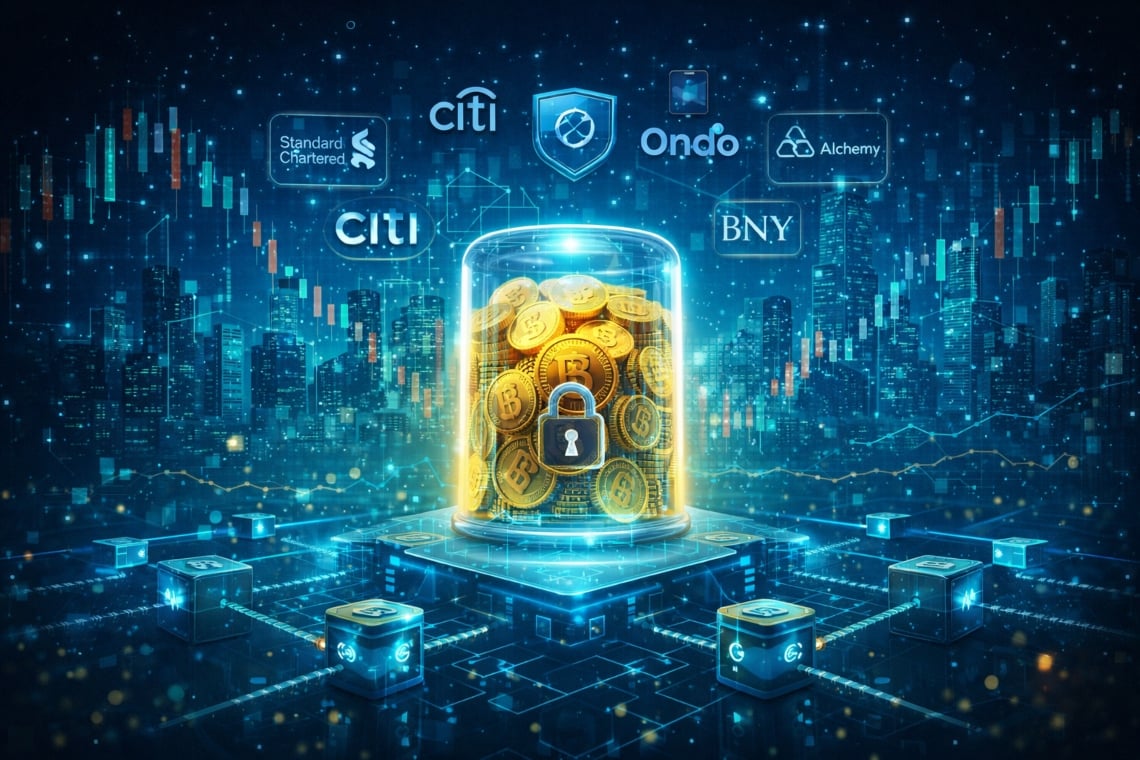
RWA.io’nun yakın tarihli bir raporu, Standard Chartered, Citi, BNY, Ondo Finance ve Alchemy gibi dünya çapındaki 15 önde gelen finansal ve teknolojik kurumun katkılarıyla hazırlanmış olup, tokenleştirilmiş banka mevduatlarının gelecek nesil dijital finansal sistemin temel taşlarından biri haline geleceğini vurguluyor.
Araştırmaya göre, tokenleştirilmiş mevduatlar benzeri görülmemiş bir dayanıklılık sağlayabilir ve yüksek düzeyde kurumsal düzenlemelerin doğrudan blockchain altyapıları üzerinde gerçekleştirilmesine olanak tanıyabilir.
Bu evrim, yalnızca işlem verimliliğini artırmayı vaat etmekle kalmaz, aynı zamanda stablecoin, CBDC (merkez bankası dijital para birimleri) ve tokenleştirilmiş mevduatların bir arada bulunup entegre olduğu çok katmanlı bir sisteme de kapı açar.
İçindekiler
Tokenize Edilmiş Mevduatların Potansiyeli: Rakamlar ve Fırsatlar
Rapor, fırsatın ne kadar büyük olduğunu vurguluyor: 2024 yılında küresel düzeyde müşteri mevduatları yaklaşık 103 trilyon dolara ulaşırken, küresel para arzı (M2) 2025 yılında 140 trilyon doları aşmıştır.
Bu likiditenin sadece küçük bir kısmı bile blockchain altyapılarına aktarılırsa, mevcut stablecoin sektöründen çok daha büyük boyutlarda tokenleştirilmiş mevduat piyasası oluşturabilir.
RWA.io’nun kurucu ortağı ve COO’su Marko Vidrih vurguluyor: “Küresel finans sistemi hala ticari bankaların paralarına dayanıyor. Bu fonları dijital platformlara taşımak, dijital finansın bir sonraki nesli için anahtar olacak. Tokenize edilmiş mevduatların, stablecoin ve CBDC’lerin yanında dijital ekosisteme nasıl entegre olduğunu anlamak, finansal piyasaların evrimini yönlendirmek isteyenler için hayati önem taşıyor.”
Kurumsal Benimseme: Somut Vakalar ve Küresel Deneyler
Dünyanın önde gelen bankaları, 24/7 FX düzenlemeleri, sınır ötesi ödemeler ve dijital varlık yönetimi gibi kullanım durumları için tokenleştirilmiş mevduatları zaten denemekte ve uygulamaktadır. Amerika Birleşik Devletleri’nde, J.P. Morgan, programlanabilir ödemeler ve gerçek zamanlı FX düzenlemeleri için Kinexys platformunu başlattı.
BNY, teminat ve marj yönetimi için tokenleştirilmiş mevduat hizmeti başlatırken, Citi, özel ve izinli bir blockchain üzerinde fonların anında hareketini sağlayan Citi Token Services aracılığıyla kendi altyapısını geliştirmektedir.
Avrupa’da da deneyler yapılıyor: UK Finance tarafından koordine edilen Great British Tokenized Deposit (GBTD) pilot projesi, çevrimiçi pazar yerlerinde ödemeler ve dijital varlıkların düzenlenmesi için tokenleştirilmiş sterlin mevduatlarını test etmek üzere çeşitli bankaları içeriyor.
Asya’da, Japon platformu DCJPY ve Standard Chartered’ın çoklu para birimi çözümleri gibi girişimler, kurumsal piyasalarda ve dijital varlıklarda dijital banka mevduatlarının kullanımını genişletiyor.
Citi’nin Global Dijital Varlıklar Başkanı Ryan Rugg, şu şekilde vurguluyor: “Dijital tokenleri müşterilerin fiat hesaplarıyla entegre etmek, blockchain inovasyonunu Citi’nin küresel altyapısının güveni ve istikrarı ile birleştirmek anlamına gelir ve bu da sınır ötesi ödemelerde hız, şeffaflık ve kontrolün kilidini açar.”
Düzenleme: Artan Netlik, Ancak Her Yerde Değil
Tokenize edilmiş mevduatların ölçeklenebilirliği için kilit unsurlardan biri düzenleyici netliktir. Amerika Birleşik Devletleri’nde, GENIUS Act, ödeme stablecoin’leri ile bankalar tarafından ihraç edilen tokenize edilmiş mevduatlar arasında ayrım yapar ve bunlar mevcut bankacılık düzenlemeleri altında kalır.
Birleşik Krallık’ta, FCA benzer bir çerçeve önerirken, Avrupa Birliği’nde sınıflandırma hala belirsizliğini koruyor.
Standard Chartered Küresel Nakit Yönetimi Başkanı Mahesh Kini, şu gözlemde bulunuyor: “Gelişmekte olan piyasalardaki düzenleyici çerçeve hızla gelişiyor. Tokenize edilmiş mevduatlar, mevcut düzenleyici çerçeveler içinde verimlilik ve şeffaflığı artırmada mükemmeldir.”
Ticari bankalar için bu ayrım, altyapıyı modernize etmek, teklifi yenilemek ve dijital ödeme ekosistemindeki rollerini güçlendirmek için bir fırsat sunmaktadır. Aksine, uyum sağlamayanlar, daha yenilikçi operatörler lehine pazar payı kaybetme riskiyle karşı karşıya kalabilirler.
İnteroperabilite: Kritik Altyapı Mücadelesi
Artan benimsenmeye rağmen, tokenleştirilmiş mevduatların geniş çapta yayılması için asıl zorluk, birlikte çalışabilirlik olmaya devam ediyor. Stablecoin’lerin aksine, halka açık blockchain’lerde serbestçe dolaşabilen tokenleştirilmiş mevduatlar, tekil bankaların yükümlülükleridir ve bunların faydası, farklı kurumlar arasında transfer edilip düzenlenebilme yeteneğine bağlıdır.
J.P. Morgan, Standard Chartered, DBS ve Temasek tarafından kurulan Partior, daha önce bahsedilen GBTD ve Uluslararası Ödemeler Bankası’nın Project Agorá girişimi gibi projeler, dijital banka parasının paylaşılan altyapılar üzerinde değişimini sağlamak için modelleri araştırıyor.
Keith Bear, Cambridge Centre for Alternative Finance’de Fellow, şu noktayı vurguluyor: “Ana zorluk, tokenleştirilmiş mevduatları kurumlar arasında gerçekten kullanılabilir hale getiren bankalar arası mutabakat ağlarını uygulamak ve ölçeklendirmektir. Kurumsal benimseme, desteklenen kullanım durumlarına ve yeterli ağ etkilerine ulaşma kapasitesine bağlı olacaktır.”
Blockchain ve altyapı: temel soru
Başka bir soru, kurumsal ölçekte finansal faaliyetleri desteklemek için blockchain altyapılarının olgunluğuyla ilgilidir. Alchemy’nin kurucu ortağı Joe Lau uyarıyor: “Birçok kişi düzenleme ve birlikte çalışabilirliğe odaklanıyor, ancak asıl soru şu: blockchain kurumsal para için hazır mı? En ileri görüşlü kurumlar, altyapıyı uzun vadeli bir yol olarak görüyor ve mevcut sistemlerle entegre olan uyumlu ve bileşen tabanlı çözümlere odaklanıyor.”
Sonuç: Çok Katmanlı Bir Dijital Ekosisteme Doğru
RWA.io raporu, dijital finansın geleceğinin tek bir dijital para birimi tarafından değil, tokenleştirilmiş mevduatlar, stablecoin ve CBDC’lerin bir arada bulunup birbirlerini güçlendirdiği çok katmanlı bir ekosistem tarafından domine edileceğini vurguluyor. Başarının anahtarı, kurumlar ve platformlar arasında birlikte çalışabilirliği sağlama yeteneği ile net ve paylaşılan bir düzenleme olacaktır.
Bu dönüşümü yakalayabilen bankalar, dijital çağda kendi rollerini yeniden tanımlama fırsatına sahip olacak, yeni hizmetler sunacak ve müşteri güvenini pekiştireceklerdir. Yolculuk henüz yeni başladı, ancak yön net: tokenleştirilmiş mevduatlar, küresel dijital finansın atan kalbi olmaya aday.