İçindekiler
Tokenizasyonun Üssel Büyümesi
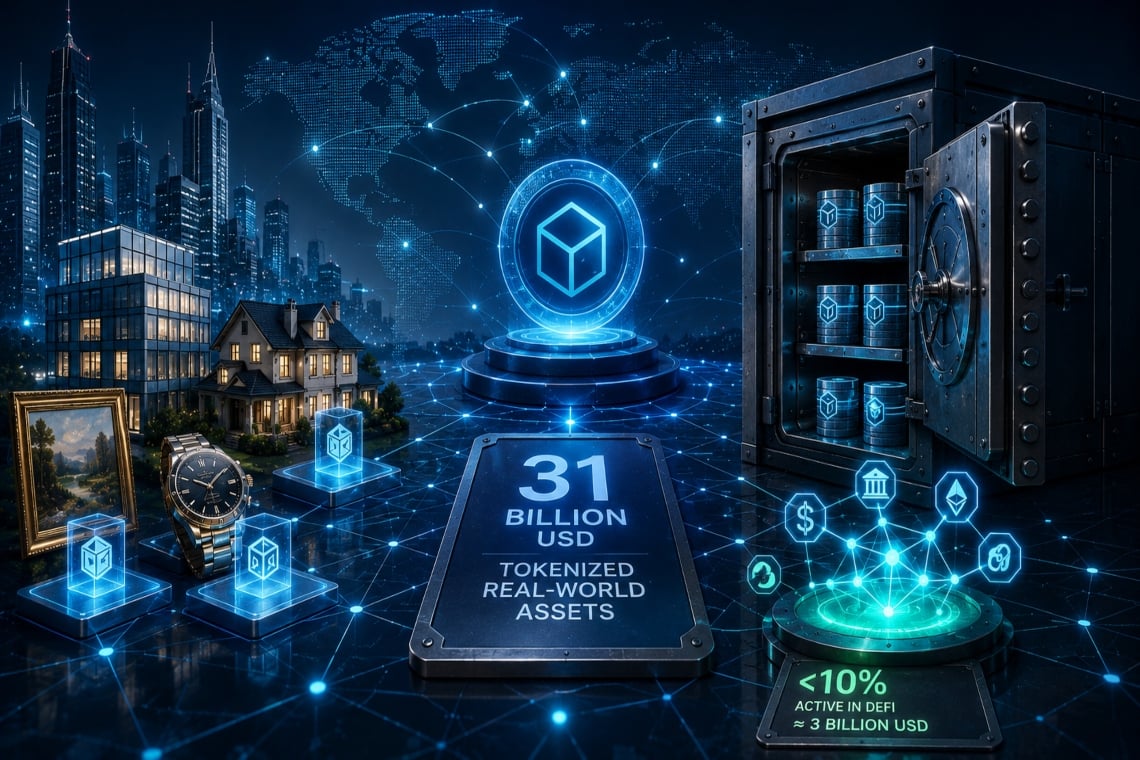
Son yıllarda, gerçek varlıkların tokenizasyonu finans alanındaki en büyük devrimlerden birini temsil ederek 31 milyar dolardan fazla kurumsal sermayeyi blokzincire taşıdı. Ancak bu etkileyici rakamın arkasında, hayal edilenden daha az dinamik bir gerçeklik yatıyor: Bu varlıkların %10’undan azı, yaklaşık 3 milyar dolar, fiilen DeFi protokollerinde aktif durumda. Geri kalanı ise çok az hareketle “park halinde” duruyor.
Çarpıcı bir örnek, BlackRock’un BUIDL fonu gibi başlıca tokenleştirilmiş ABD Hazine fonlarıdır; milyarlarca dolar tutmalarına rağmen ayda 30’dan az transfer kaydediyorlar. Dolayısıyla tokenizasyon artık yerleşmiş bir gerçeklik, ancak sermayenin büyük kısmı ekosistem için ek değer üretmeden atıl durumda kalıyor.
Düşük Likiditenin Nedenleri
Üç Yapısal Engel
DWF Labs’in Yönetici Ortağı Andrei Grachev’e göre çözülmesi gereken asıl düğüm likidite. Arz ve sermaye halihazırda mevcut olsa da, bu varlıkları gerçekten geniş ölçekte alınıp satılabilir kılacak altyapı eksik. Tokenleştirilmiş varlıkların dolaşımını engelleyen üç ana bariyer bulunuyor:
- Yavaş fiyatlama altyapısı: Özel kredi (private credit) ve gayrimenkul gibi varlıklar, piyasa yapıcıların anlamlı likidite sunmasına fazla yavaş kalan günlük NAV güncellemelerine dayanıyor.
- Teslimat (settlement) ve itfa (redemption) sorunları: Zincir üstü likidite, kurumsal ihtiyaçları karşılamak için fazla sığ kalırken, OTC piyasaları parçalı ve bireysel yatırımcılar için erişilemez durumda. Anında teslimat vaadine rağmen, tokenleştirilmiş varlıkların çoğunun nakde çevrilmesi hâlâ günler alıyor.
- Düzenleyici engeller: Birçok ihraç, transfer kısıtlamaları, KYC gereklilikleri ve akredite yatırımcı limitleri dayatıyor; bunlar DeFi’nin izinsiz (permissionless) doğasıyla uyumsuz.
**Tokenizasyondan Kim Faydalanıyor?**
Bugüne kadar tokenizasyonun başlıca faydalanıcıları, ürünleri ihraç eden kurumsal yöneticiler oldu. Lending protokolleri, fiyatlama orakılları, piyasa yapıcılar ve itfa platformları gibi kripto-yerel altyapı ise yaratılan değerin yalnızca çok küçük bir kısmını yakalayabildi.
Bununla birlikte, bu boşluk yavaş yavaş kapanıyor. Maple Finance gibi protokoller, tokenleştirilmiş krediyi stablecoin’ler için teminat olarak kullanarak 3,6 milyar doları aşan TVL’ye ulaştı. Pyth ve Redstone gibi orakıllar, tokenleştirilmiş hisse senetleri ve emtialar için 7/24 fiyatlama altyapıları geliştiriyor. Symbiotic’s Liquid Lane gibi yenilikçi çözümler ve Figure’ün dikey entegrasyonu, daha hızlı itfa ve köken yaratma (origination), fiyat keşfi ve teslimatın entegre yönetimini sunarak manzarayı yeniden şekillendiriyor.
Tokenizasyonun Geleceği: Fırsatlar ve Zorluklar
Doların Hakimiyeti ve Yeni Sınırlar
Şu anda tokenleştirilmiş varlıkların %94’ünden fazlası USD cinsinden. Ancak gerçek büyüme potansiyeli, %10 ile %15 arasında getiri sunan Brezilya ve Türkiye gibi gelişmekte olan piyasa devlet tahvillerinde yatıyor. Doğal getirisi olmayan tokenleştirilmiş emtialar ve hisse senetleri de güçlü bir bireysel yatırımcı talebi çekiyor. Bu varlıklar üzerinde geniş ölçekte getiri (yield) entegre edebilen protokol, sağlam bir uzun vadeli yatırımcı tabanı kazanabilecek.
Tokenizasyon, sermayeyi zincire taşıma yönündeki ilk vaadini yerine getirdi; ancak bu sermayeyi geleneksel piyasalara kıyasla daha üretken kılma yönündeki ikinci vaadini henüz gerçekleştiremedi. Bu boşluğun kapatılması, bir sonraki büyük meydan okumayı temsil ediyor.
**Değer Nerede Yakalanıyor?**
Tokenleştirilmiş varlıkların büyümesi, hem yeni sermayenin hem de daha güvenli getiriler arayan kripto-yerel sermaye rotasyonunun bir sonucu. Örneğin, birçok DAO ve protokol rezervlerini tokenleştirilmiş ABD Hazine tahvillerine çeşitlendirdi; aynı zamanda yeni kullanıcılar, geleneksel finansal araçlara blokzincir üzerinden erişme imkânı sayesinde ekosisteme çekildi. Chainalysis’in bir analizi, yaklaşık 400.000 cüzdanın oluşturulduktan sonraki bir hafta içinde ilk RWA token’ını aldığını gösteriyor; bu da tamamen yeni bir sermaye akışına işaret ediyor.
Büyümeye rağmen, değerin büyük kısmı düzenleyici kısıtlamalar ve zayıf ikincil likidite nedeniyle tokenizasyon platformları seviyesinde kilitli kalıyor. Varlıkların yalnızca küçük bir bölümü — ağırlıklı olarak ABD Hazine tahvilleri ve emtialar — DeFi protokollerinde fiilen kullanılıyor ve Sky, Morpho, Aave, Maple Finance ve Pendle gibi platformlar için değer üretiyor.
Likidite için Ortaya Çıkan Çözümler
Stablecoin’ler, Orakıllar ve Dikey Entegrasyon
Tokenizasyonun tam potansiyelini açığa çıkarmak için piyasa yeni çözümler geliştiriyor:
- Teminat katmanı olarak stablecoin’ler: Daha az likit varlıkların teminat olarak kullanılmasına imkân tanıyarak zincir üstü likiditeyi artırıyorlar. Örneğin Maple Finance, özel kredi için %64,3’lük bir DeFi kullanım oranına ulaştı.
- Fiyatlama altyapısının iyileştirilmesi: Pyth ve Redstone gibi orakıllar, gerçek zamanlı fiyat sinyalleri sunarak spread’leri azaltıyor ve tokenleştirilmiş varlıkların kote edilmesini kolaylaştırıyor.
- Yeni itfa mekanizmaları: Symbiotic’s Liquid Lane gibi girişimler, piyasa yapıcıların itfa fiyatı üzerinde rekabet etmesine olanak tanıyarak daha hızlı icra ve daha dar spread’ler sunuyor.
- Dikey entegrasyon: Figure, köken yaratma (origination), fiyat keşfi ve teslimatı (settlement) dahili olarak yöneterek, sahip olduğu özel veriler sayesinde rekabet avantajı elde ediyor ve gayrimenkul özsermayesi (real-estate equity) ve taşıt kredileri (auto loans) gibi yeni varlık sınıflarına teklifini genişletiyor.
Bir Sonraki Büyük Fırsatlar
Varlıkların mevcut dağılımı kategori ve getiriye göre incelendiğinde üç kilit segment ortaya çıkıyor: %7’nin üzerinde risk primi sunan özel kredi, %3–4 aralığında getirisi olan risksiz varlıklar ve getirisi olmayan ancak güçlü fiyat talebine sahip varlıklar. En büyük fırsatlar, USD dışı para birimlerinde ihraç edilen tahvil ve kredilerde ve tokenleştirilmiş emtialar ile hisse senetleri üzerinde getiri üretme imkânında bulunuyor.
Halihazırda zincir üzerinde 4,8 milyar dolardan fazla tokenleştirilmiş emtia ve tokenleştirilmiş hisse senetlerinde kayda değer bir büyüme varken, bu varlıklar üzerinde getiri sunmayı başaracak protokol, borsalar aracılığıyla zaten mevcut dağıtımı da kullanarak uzun vadeli bir yatırımcı tabanını kendine çekebilecek.
Sonuçlar: Değer Altyapıya Kayacak
Tokenizasyon, kripto sektörü için bir dönüm noktasıdır; ancak gerçek değer, varlıklar gerçekten likit ve alınıp satılabilir hale geldiğinde ortaya çıkacaktır. Bugün değerin büyük kısmını kurumlar ve piyasa yapıcılar yakalıyor; fakat gelecekte bu akış, daha iyi fiyatlama, daha yüksek getiri ve daha fazla fayda sunabilen kripto-yerel platformlara kayacak.
DWF Labs’ten Andrei Grachev’in vurguladığı gibi, “değer, en çok varlık ihraç edene değil, onları likit ve alınıp satılabilir kılana gidecek”. Gerçek zamanlı fiyatlama ve anında itfa imkânı sağlayacak altyapı, tokenizasyonun bir sonraki büyüme aşamasının gerçek motoru olacak. Ve bu altyapının inşası şimdiden başlamış durumda.