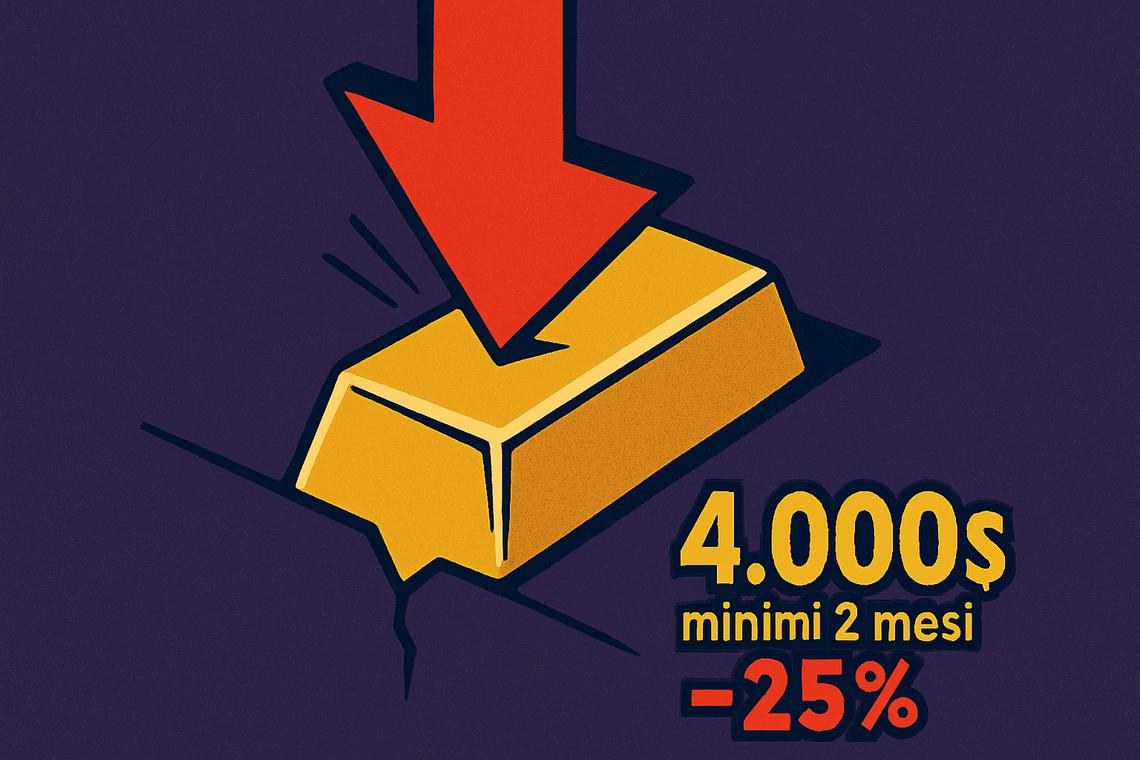
Altın fiyatı yeni bir zayıflık evresine girerek ons başına 4.200 doların altında istikrar kazanıyor, son iki ayın en düşük seviyelerinde ve Ocak 2026’daki tarihi zirvelere kıyasla %23’ten fazla düşüşte.
Aşağı yönlü baskı, esas olarak ABD dolarının güçlenmesi ve yüksek Hazine tahvili getirileri tarafından yönlendiriliyor; bu da merkez bankalarının sağlam yapısal talebini gölgede bırakıyor.
İçindekiler
Piyasanın fotoğrafı: aktif kotasyonlar ve 2026 zirvesinden geri çekilme

Aralık 2025 ile Ocak 2026 arasında altın fiyatında gerçek bir mini spekülatif balon oluştu; fiyat 4.600 dolardan hızla ons başına neredeyse 5.600 dolara yükseldi.
İlk kısa bir zayıflamanın ardından ve Mart başında bir çift tepe kaydetme girişiminin başarısız olmasından sonra, Mart ayının ikinci yarısından itibaren mini balon patladı; öyle ki bir haftadan biraz uzun bir süre içinde fiyat 4.100 doların bile altına geriledi.
Bununla birlikte, Ağustos başından itibaren yeni bir ralliyi başlatmaya çalıştı; önce ons başına 4.100 doların, ardından da 4.600 doların üzerine çıktı, ancak Ağustos sonunda bu toparlanma girişimine son veren yeni bir düzeltme başladı.
Sorun şu ki, bu düzeltme hâlâ devam ediyor gibi görünüyor, bugünkü çok hafif küçük toparlanmaya rağmen.
Aylık ve yılbaşından bu yana performans: düzeltmenin rakamları
Ocak ayı, altın için oldukça sıra dışı olan %13’lük olağanüstü bir aylık performansla kapanmış olsa da, Şubat ayında yükseliş zaten yavaşlamış ve aylık performans %8’e gerilemişti.
Sorun şu ki, Mart ayında %11,5’lik bir çöküş yaşandı, bunu üç ay daha süren düşüşler izledi; bunlar arasında Haziran ayında neredeyse %12’lik bir kayıp vardı.
Başka bir deyişle, Ağustos’tan Şubat’a, yedi ayda büyüme %61 olmuştu; bu, altın fiyatı için son derece nadir bir sonuç. Ancak Mart’tan Haziran’a düşüş %24 oldu ve Ağustos’ta %10’luk bir artış kaydetmiş olmasına rağmen, Eylül’de ardından %6,5 kaybetti.
Şimdilik Ekim ayı neredeyse yatay, ancak Ağustos sonu başlayan düzeltme henüz tamamlanmamış gibi görünüyor.
Makroekonomik itici güçler: Neden Dolar ve Hazine tahvilleri Altın üzerinde baskı yaratıyor
Gerçek şu ki, dolar son haftalarda önemli ölçüde güçlendi ve artışı yaşanan Hazine tahvili getirileri geri kalan işi yaparak altın piyasasından likidite çekti.
Unutmamak gerekir ki 10 yıllık ABD devlet tahvilleri artık yıllık %5,2’den fazla getiri sağlıyor; oysa yalnızca 25 Ağustos’ta getiriler %4,6’nın biraz üzerindeydi.
Unutmamak gerekir ki 10 yıllık ABD devlet tahvilleri artık yıllık %5,2’den fazla getiri sağlıyor; oysa yalnızca 25 Ağustos’ta getiriler %4,6’nın biraz üzerindeydi.
Aslında, altın fiyatındaki düzeltme tesadüf olmayan bir şekilde tam da 26 Ağustos’ta, yani Hazine tahvili getirilerinin yükselmeye başladığı gün başladı.
Ayrıca Dolar Endeksi de 10 Eylül’den itibaren yükselmeye başladı ve bu da altın piyasasında mevcut likiditeyi daha da azalttı.
Tüm bunlara ek olarak, Eylül ayına ilişkin ABD işgücü piyasası verileri beklenenden daha zayıf geldi; bu da aynı zamanda, Fed’in Ekim sonunda faiz artırma olasılığının çöktüğü anlamına geliyor.
ABD getirileri zirvede ve elde tutmanın fırsat maliyeti
ABD devlet tahvili getirileri 2002’den bu yana en yüksek seviyelerdeyken, bunların fırsat maliyeti oldukça cazip hale geldi. Ayrıca altının son haftalarda %10’dan fazla değer kaybetmesiyle, finansal piyasalarda değerli metale olan ilgi azaldı.
Dahası, Ekim sonunda Fed’in büyük olasılıkla faizleri daha fazla artırmayacak olmasına rağmen, Aralık ayında bunu yapması ve Hazine tahvili getirilerinde olası bir ek yükseliş yaşanması tamamen mümkün.
Yapısal talep vs. Kısa vadeli baskı
Ancak altına yönelik yapısal talebin kesinlikle ortadan kaybolmadığının altını çizmek gerekir.
Yalnızca 2026’nın ikinci çeyreğinde merkez bankaları net 289 ton altın satın aldı (2025’in aynı çeyreğine göre +%62) ve çeşitli analistler mevcut düzeltmeyi, resmi altın talebindeki bir çöküşten ziyade, esas olarak makro senaryonun bir sonucu olarak görüyor.
Nitekim uzun vadede iyimser kalıyorlar; zira Orta Doğu’daki jeopolitik risk şu anda fiyatı desteklemese de hâlâ bir katalizör görevi görebilir.
Kısa/Uzun Vadeli Görünüm
Büyük altın rallisinin, Mart 2024’te başlayıp Ocak 2026 sonundaki zirveyle sona eren hareketin, ons başına 2.100 dolar duvarının aşılmasıyla başladığını hatırlamak gerekir.
O zamandan bu yana iki buçuk yıl geçti ve bu arada dolar satın alma gücünün en az %10’unu kaybetti; ancak şu anda altın fiyatının o seviyelere dönmesini hayal etmek bir yana, 3.000 doların altına inmesini bile hayal etmek oldukça zor.
Bununla birlikte, ilk gerçek ve sağlam referans noktası, mevcut 4.170 dolar seviyesinden oldukça uzakta olan 3.400 doların biraz üzerinde konumlanmış görünüyor.
Aslında 4.000 dolar civarında psikolojik bir eşik var; bu seviye geçtiğimiz aylarda destek görevi gördü, ancak teoride mevcut düzeltmeyi durdurmak için yeterli olmayabilir.
Ne yazık ki 4.000 doların altında küçük bir uçurum var gibi görünüyor; zira geçen yıl Ağustos ile Ekim arasında, fiyat 3.400 dolardan 4.000 dolara yükselirken bunu çok hızlı yapmış ve çok fazla verimsizlik biriktirmişti. Bu verimsizliklerin bir kısmının kapatılması gerekebilir; bu nedenle, kısa veya orta-kısa vadede ons başına 4.000 doların altına bir düşüşü hayal etmek hiç de imkânsız değil.
Aynı zamanda, uzun vadeli trendin bozulmamış olması da mümkün; zira spekülatif balon şimdilik yalnızca mini boyutta kaldı. Ancak şunu belirtmek gerekir ki, şu anda ons başına 3.700 doların üzerindeki altın fiyatı, uzun vadeli trende kıyasla hâlâ aşırı değerli görünüyor.
Uyarı: Bu makalede yer alan bilgiler, analizler ve görüşler yalnızca eğitim ve bilgilendirme amaçlıdır ve hiçbir şekilde finansal danışmanlık, yatırıma teşvik, bir teklif veya halka tasarruf çağrısı niteliği taşımaz. Kripto para ve emtia piyasaları son derece oynaktır ve yatırılan sermayenin tamamen kaybedilmesi ihtimali de dahil olmak üzere yüksek düzeyde risk içerir. Geçmiş performans gelecekteki sonuçların göstergesi değildir. The Cryptonomist ve yazar, bu sitede yer alan bilgilerin kullanımı sonucunda alınan herhangi bir yatırım kararından veya ortaya çıkabilecek finansal kayıplardan sorumlu tutulamaz. Herhangi bir finansal işlem gerçekleştirmeden önce, bağımsız ve yetkili bir finansal danışmana başvurmanız tavsiye edilir.