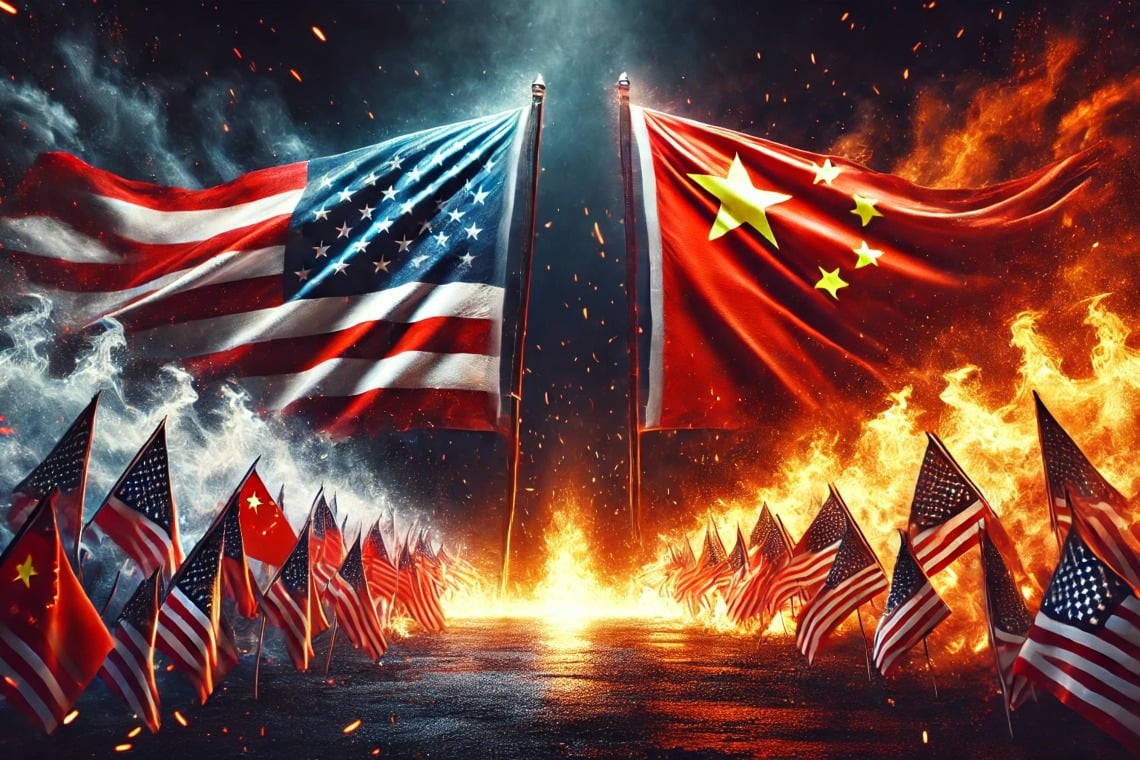
Bugün, Çin Trump’ın tarifelerine yanıt vererek bazı Amerikan mallarının ithalatına karşı tarifeler uyguladı.
Özellikle, %15 vergi buğday, mısır, pamuk ve tavuk üzerine ve %10 sorgum, soya fasulyesi, domuz eti, sığır eti, deniz ürünleri, meyve ve sebze üzerine Amerika Birleşik Devletleri‘nden gelen ürünlere uygulanacaktır.
Bu karşı tarifeler 10 Mart’ta yürürlüğe girecek.
İçindekiler
Trump’un tarifeleri ve Çin’e karşı ticaret savaşı
Trump tarafından başlatılan şey, her açıdan küresel bir ticaret savaşıdır.
Amaç, ABD’nin ticaret açığını azaltmak çünkü ülke, ihraç ettiğinden çok daha fazlasını ithal ediyor.
Problemin şu ki, gümrük vergileri ve karşı vergilerle yapılan küresel bir ticaret savaşı sonunda ABD ekonomisi de dahil olmak üzere tüm ekonomilere zarar verecektir.
Aslında, Başkan Donald Trump‘ın gerçek amacı başka gibi görünüyor.
Eğer hedef ABD’nin ticaret açığını azaltmaksa, ana yol ithalatı azaltmak değil, ihracatı artırmak olmalıdır.
Başlı başına, ithalatın azaltılması bir sorun olmayabilir, ancak bu bull ve bear durumunda vergiler uygulanarak elde edilirse, bu neredeyse kesinlikle bir sorun olacaktır.
Aslında, Atlanta Fed tarafından hesaplanan GDPnow ABD ekonomisinin 2025’in ilk çeyreğinde %2,8 oranında daralması gerektiğini tahmin ediyor, bu da art arda on bir çeyrek süren artışın ardından geliyor.
Varsayım, bu stratejinin yalnızca başka bir amaca ulaşmak için bir araç olduğudur.
Trump’ın Amerika Birleşik Devletleri ve Çin arasındaki gerçek sorun: bir araç olarak gümrük tarifeleri
Gerçek temel sorun, ABD doları ile Çin yuanı arasındaki döviz kuru.
Görünüşe göre, Çin uzun zamandır bunu yapay olarak düşük tutmayı başarıyor, tam da kendi ihracatını desteklemek amacıyla.
Gerçek şu ki, bazı tahminlere göre Çin, piyasada serbestçe dalgalanmasına izin verilseydi normalde olacağından çok daha düşük tutmayı başarıyor.
2022 Nisan ayına kadar yuan ile dolar arasındaki döviz kurunun yaklaşık 0,157$ olduğunu düşünmek yeterli, oysa 2022 Ekim ayından itibaren 0,14$’ın altına düştü. Şu anda 0,137$ seviyesinde, yani üç yıl öncesine göre %12 daha az.
2018’de 0,16$’ın üzerindeydi ve 2014’te de 0,166$’ın üzerindeydi.
Trump’un Çin’in yuan/dolar döviz kurunu yapay olarak düşük tutmasını engelleme yetkisi yok, bu nedenle gümrük tarifeleri ile saldırıyor.
Çin’in Trump’ın agresif politikalarına yanıtı
Şu anda bu cin yanıtı bu saldırılara döviz kurlarıyla ilgili değil, yalnızca vergiler ile ilgilidir.
Aslında, mevcut yuan/dolar döviz kuru üç ay öncesiyle tamamen uyumlu ve hatta Trump’ın seçim zaferinden önceki 0,14$’dan daha düşük.
Bu nedenle bir yandan ABD, bu döviz kurunu yükseltemiyor, böylece Çin’den yapılan ithalatı azaltmak ve belki de ihracatı artırmak istiyor.
Diğer tarafta, en azından şimdilik, gümrük tarifeleri savaşına boyun eğmek istemeyen Çin var ve yuan’ın değer kazanmasına izin vermek yerine controdazi ile yanıt vermeyi tercih ediyor.
Gerçekten kafa karıştıran şey, tarifelerin ve karşı tarifelerin, bunları uygulayanlara da zarar verme eğiliminde olmasıdır. Bu nedenle, Trump’ın tarifelere dayalı stratejisi ABD’ye zarar verirken, Çin’in karşı tarifelerle verdiği yanıt muhtemelen aynı Asya devine zarar verecektir.
Dollar Endeksi: analiz ve performans
Bu kötü senaryo içinde, olası iyi bir işaret belirmeye başlıyor.
Dollar Index, özellikle euro ve yuan gibi diğer küresel para birimlerine kıyasla ABD dolarının gücünün zaman içindeki seyrini ölçen bir endekstir.
Son zamanların zirvesine 10 Ocak’ta ulaştı, o zaman 110 puan civarına gelmişti.
Trump’ın Beyaz Saray’a yerleştiği gün, 20 Ocak’ta, zaten 108 seviyesine düşmüştü, ancak aslında bu hala yüksek bir seviyeydi. Ancak, bu endeks için iki puanlık bir farkın az olmadığını belirtmek gerekir, özellikle de sadece on gün içinde kaybedildiyse.
Aslında bu düşüşün daha büyük olması bekleniyordu, ancak yine de 12 Şubat civarında yaklaşık 108 puan civarında seyrediyordu.
Ancak 13 Şubat’tan itibaren düşüş eğilimine girmiş gibi görünüyor, bu da doların değer kaybetmesine ve ABD ihracatını bir süreliğine desteklemesine yardımcı olabilir.
Bugün örneğin son üç ayda ilk kez 106 puanın altına düştü, ama yeterli değil.
Uzun dönem eğilimini referans alarak, ABD’nin ticaret dengesi üzerinde önemli etkiler yaratabilmesi için 100 puanın oldukça altına bir düşüş olması gerekecektir.
Ayrıca, birçok iniş çıkışa rağmen on yıldan fazla bir süredir büyüme aşamasında, öyle ki on yıl önce ortalama 88 puandı, en düşük zirveler 80 puanın altındaydı, oysa Haziran 2021’den beri bir daha asla 90 puanın altına düşmedi.
Finansal piyasalara etkisi
Benzer bir tablo, finansal piyasalar üzerinde de olumsuz etkiler yaratabilir.
Bununla birlikte, Dollar Index’in düşüşü devam ederse, er ya da geç Trump’ın tarifeleri azaltmasının veya kaldırmasının uygun olabileceği bir duruma da gelinebilir.
Ancak, Dollar Index’in kısa vadede çok fazla hareket etme eğiliminde olmadığını hatırlamak gerekir, öyle ki 2022’de 90’dan 110 puana yükselmesi bir yıldan fazla sürdü.
Neyse ki düşüş neredeyse iki aydır zaten başladı, bu nedenle yıl sonuna kadar 100 puanın altına geniş bir şekilde geri dönmesi de mümkün, böylece belki finansal piyasalara da biraz nefes aldırabilir.